Foto von Craftsman Concrete Floors auf Unsplash
Clean Industrial Transition Monitor
Quaterly Bulletin 02/2026
- Publikation
- Zitiervorschlag
Stefanczyk, Aneta et al. 2026: Clean Industrial Transition Monitor. Quarterly Bulletin 02/2026. European Climate Neutrality Observatory (ECNO).
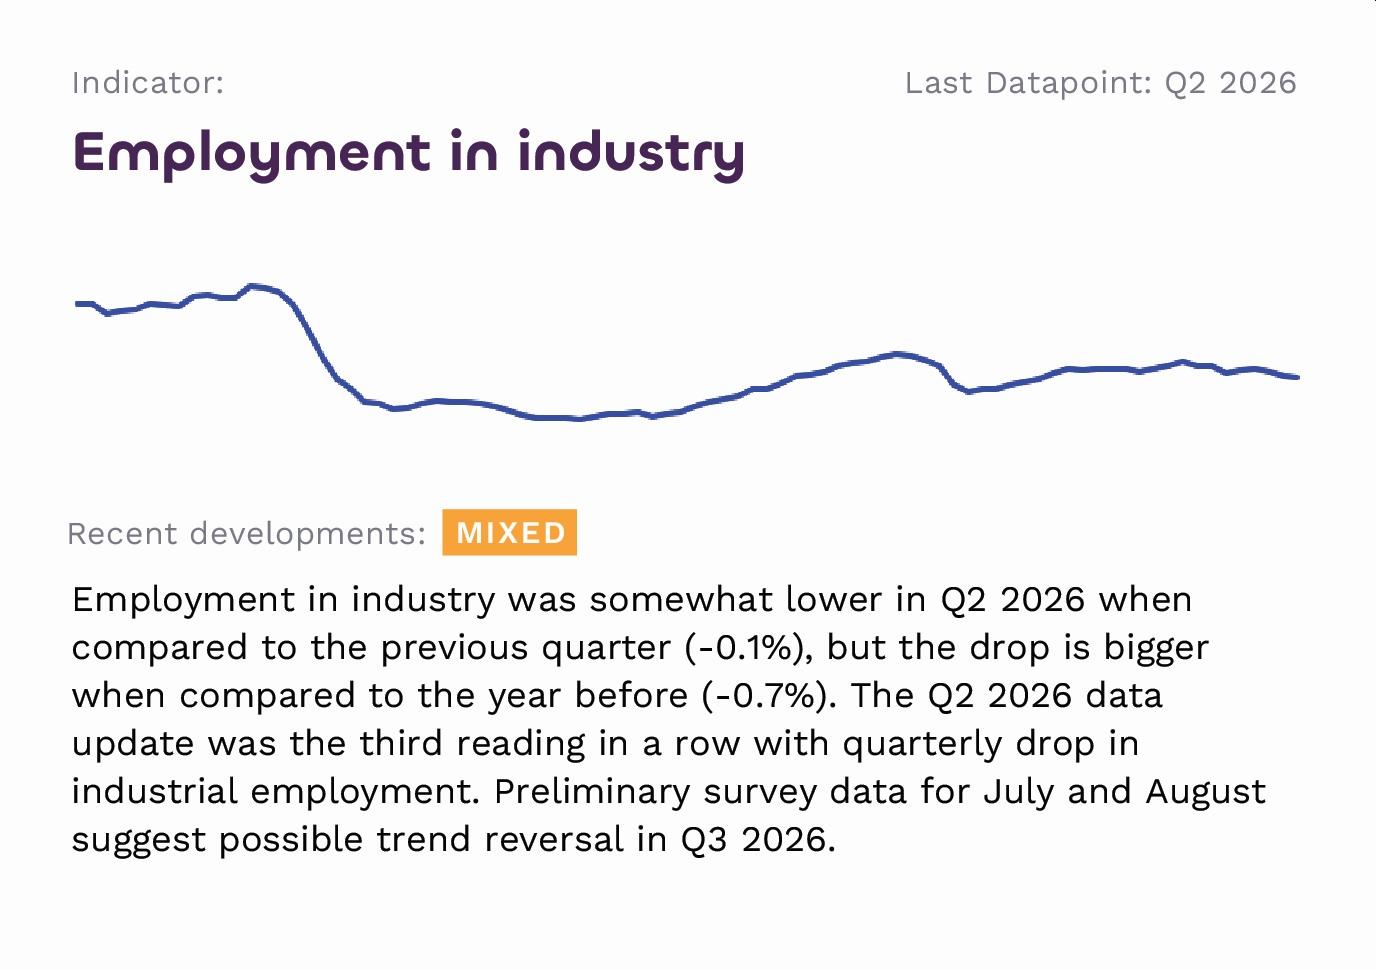
Die zweite Ausgabe 2026 des Quarterly Bulletin zum Clean Industrial Transition Monitor des European Climate Neutrality Observatory (ECNO) kommt zu dem Ergebnis, dass sich die Industrie in der EU trotz hoher Kosten für fossile Energieträger, anhaltender Versorgungsunsicherheiten und klimabedingter Schocks weiterhin als widerstandsfähig erweist. So stieg die Produktion im verarbeitenden Gewerbe im zweiten Quartal 2026 gegenüber dem zweiten Quartal 2025 moderat um 0,7 %. Gleichzeitig ging die Beschäftigung in der Industrie im zweiten Quartal 2026 erneut zurück. Sowohl die Überarbeitung des EU-Emissionshandelssystems (EU-ETS) als auch der Aktionsplan zur Elektrifizierung könnten neue Finanzierungsinstrumente zur Unterstützung der industriellen Dekarbonisierung schaffen, bergen jedoch zugleich das Risiko, das CO₂-Preissignal abzuschwächen.
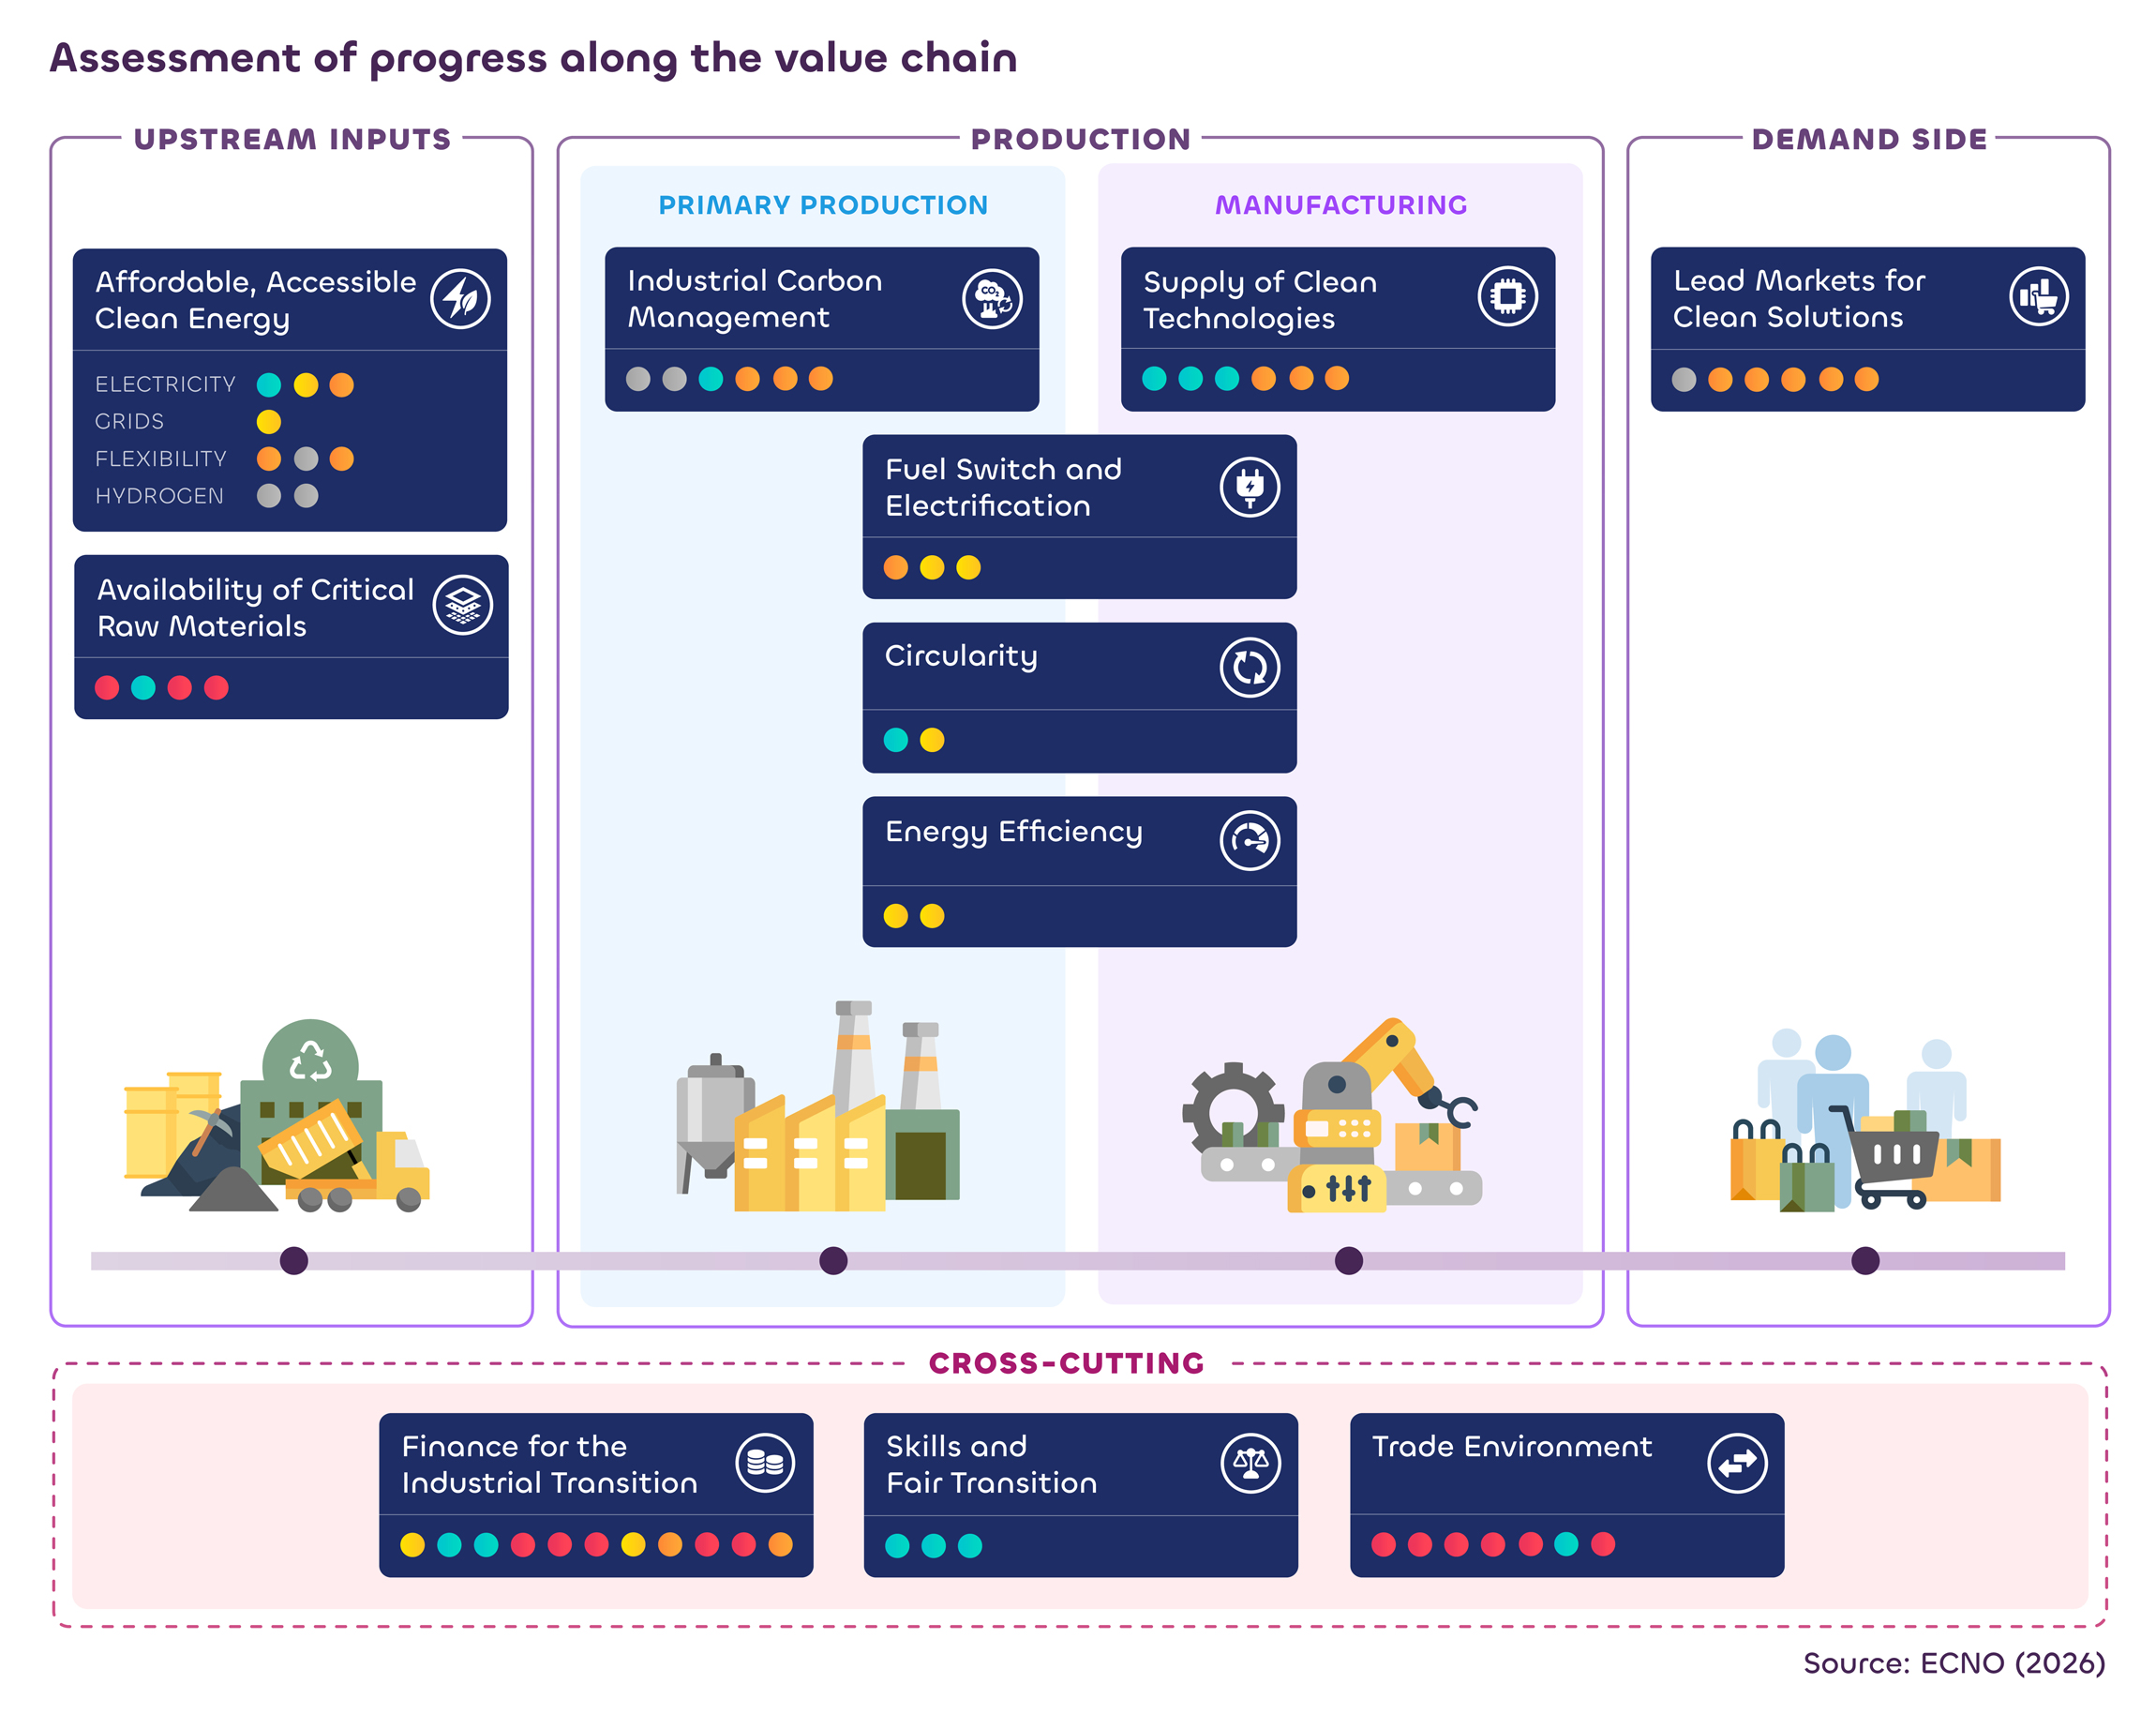
Das Quarterly Bulletin ergänzt den Clean Industrial Transition Monitor von ECNO. Es verbindet die Beobachtung zentraler Dossiers des Clean Industrial Deal mit der Analyse von 18 Wirtschafts- und Energieindikatoren und liefert damit regelmäßig einen aktuellen Überblick über die Fortschritte bei Europas industrieller Transformation.
Hohe Energiekosten und Klimaschocks stellen die Widerstandsfähigkeit der EU-Industrie auf die Probe
Die erneute Eskalation des Konflikts zwischen den USA und dem Iran treibt die Preise fossiler Energieträger in die Höhe und verlängert die Unsicherheit hinsichtlich der Versorgungslage. Im September überschritt der Preis für Rohöl der Sorte Brent erneut die Marke von 100 US-Dollar je Barrel, nachdem er im Juni vorübergehend gesunken war. Die Extremwetterereignisse dieses Sommers haben die Industrie durch höhere Inputkosten, Lieferunterbrechungen und eingeschränkte Produktionskapazitäten belastet. Die gesamtwirtschaftlichen Folgen extremer Hitze und von Waldbränden im Jahr 2026 werden auf 180 Mrd. EUR geschätzt. Dies entspricht rund 1 % des Bruttoinlandsprodukts der EU und damit nahezu der von der Europäischen Kommission für 2026 prognostizierten BIP-Wachstumsrate von 1,1 %.
Trotz des schwierigen Umfelds verbesserte sich die Produktion im verarbeitenden Gewerbe des Euroraums im Juli und August. Im August legten zudem die Auftragseingänge zu, da die Nachfrage nach KI-bezogenen Technologiegütern und Verteidigungsgütern die Hersteller stützte. Umfragedaten deuten darauf hin, dass die Beschäftigung im verarbeitenden Gewerbe des Euroraums im August leicht zugenommen haben dürfte.
Rückgang der Industriebeschäftigung bislang begrenzt, regionale Unterschiede nehmen jedoch zu
In den drei jüngsten Quartalen ging die Industriebeschäftigung gegenüber dem jeweiligen Vorquartal um 0,2 % im vierten Quartal 2025, um 0,4 % im ersten Quartal 2026 und um weitere 0,2 % im zweiten Quartal 2026 zurück. Zusammengenommen entspricht dies einem Rückgang um rund 261.000 Arbeitsplätze in der Industrie. In relativer Betrachtung bleibt der Beschäftigungsabbau bislang begrenzt: Die 261.000 weggefallenen Arbeitsplätze entsprechen rund 0,8 % der mehr als 33 Millionen Industriearbeitsplätze in der EU. Die drei aufeinanderfolgenden Quartale mit Beschäftigungsrückgängen geben mit Blick auf die weitere Entwicklung dennoch Anlass zur Sorge, da sie auf das Entstehen eines länger anhaltenden Negativtrends hindeuten könnten.
In den vergangenen zwei Jahren sank die Beschäftigung im Industriesektor EU-weit um 1,4 %. Dieser Rückgang konzentrierte sich jedoch in hohem Maße auf einige wenige Mitgliedstaaten. Die größten Arbeitsplatzverluste verzeichneten Deutschland (–295.000 Beschäftigte), Rumänien (–144.000) und Polen (–70.000). Im selben Zeitraum verzeichnete Spanien mit einem Zuwachs von 153.000 Beschäftigten den EU-weit stärksten Aufbau von Industriearbeitsplätzen.
Die Arbeitsplatzverluste in der deutschen Industrie waren zu einem erheblichen Teil auf die Automobilindustrie zurückzuführen: Auf sie entfielen 30 % aller zwischen Juni 2024 und Juni 2026 weggefallenen Industriearbeitsplätze. In den energieintensiven Industriezweigen Deutschlands – darunter die Herstellung von Papier, chemischen Erzeugnissen, nichtmetallischen Mineralerzeugnissen, Metallerzeugung und -bearbeitung sowie die Herstellung von Gummi- und Kunststoffwaren – gingen insgesamt 66.500 Industriearbeitsplätze verloren.
EU riskiert angesichts steigenden Klimadrucks eine Abschwächung des CO₂-Preissignals
Die am 17. Juli zeitgleich veröffentlichten Vorschläge zur Überarbeitung des EU-Emissionshandelssystems (ETS) und zum Aktionsplan zur Elektrifizierung (Electrification Action Plan, EAP) prägen die klima- und industriepolitische Agenda nach der politischen Sommerpause und verfolgen ein gemeinsames Ziel: die Abhängigkeit von fossilen Energieträgern zu verringern und zugleich die Wettbewerbsfähigkeit der europäischen Industrie zu stärken. Die beiden Vorhaben folgen jedoch unterschiedlichen und nicht vollständig miteinander im Einklang stehenden Logiken. Während der Aktionsplan zur Elektrifizierung darauf abzielt, die Nachfrage nach sauberem Strom zu beschleunigen, würde die Überarbeitung des ETS der Industrie kurzfristig größere Flexibilität einräumen – allerdings um den Preis eines langsameren Emissionsminderungspfads und potenziell schwächerer Investitionsanreize.
Der Vorschlag zur Überarbeitung des ETS stärkt gleichwohl die öffentlichen Finanzierungsinstrumente für die industrielle Dekarbonisierung. Das wichtigste neue Instrument auf EU-Ebene ist die Industrial Decarbonisation Bank, über die bis zu 100 Mrd. EUR mobilisiert werden könnten. Der Aktionsplan zur Elektrifizierung setzt zudem das indikative Ziel, den Anteil von Strom am Endenergieverbrauch von derzeit 23 % auf 46 % bis 2040 zu erhöhen und damit faktisch zu verdoppeln. Dem stehen ECNO-Daten gegenüber, denen zufolge die Elektrifizierung seit rund einem Jahrzehnt weitgehend stagniert und bislang kein struktureller Trend erkennbar ist, der auf eine Entwicklung in dieser Größenordnung hindeutet.
Die zentrale Frage für die nächste Phase lautet daher, ob zusätzliche öffentliche Unterstützung für die industrielle Dekarbonisierung ein schwächeres CO₂-Preissignal ausgleichen kann. Ob der Aktionsplan und die Überarbeitung des ETS erfolgreich sind, wird letztlich daran zu messen sein, ob beide Instrumente im Zusammenspiel dazu beitragen, Investitionen in sauberen Strom wirtschaftlich attraktiv zu machen und zugleich dessen Bezahlbarkeit sicherzustellen.
Lesen Sie mehr im vollständigen Bulletin.
Weitere Informationen zur Methodik der Politik- und Datenanalyse finden Sie auf der ECNO-Projektwebsite.


Kontakt